Revolut — Banking & Trading
Revolut LtdFinanzenVerifiziert
- 46.99K Bewertungen
- 4,8
- Downloads
- 50.000.000+
- Preis
- Free
Screenshots
 Analyse von Appwesome
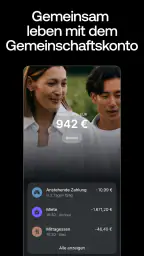
Wenn du in einem Haushalt mit mehreren Erwachsenen lebst, kennst du vielleicht das kleine Finanzchaos im Alltag: Einer bezahlt den Einkauf, jemand anderes bucht die Zugfahrt, und später muss man sich erinnern, wer wem noch Geld schuldet. Ich finde, Revolut kann in solchen Situationen als persönliches Finanzwerkzeug nützlich sein – besonders, wenn du Zahlungen, Ausgaben und Sparziele gern am Smartphone organisierst. Wichtig ist dabei, die App als Konto für die eigene Nutzung zu verstehen, nicht als gemeinsam bedienbares Haushaltskonto: Jede Person sollte ihre eigenen Zugangsdaten und Kontogrenzen behalten.
Wenn gemeinsame Ausgaben im Alltag anfallen
Ein realistisches Beispiel: Du gehst nach der Arbeit einkaufen und bezahlst, während dein Mitbewohner die nächste gemeinsame Rechnung übernimmt. Mit den Transaktionen und Ausgabenkategorien lässt sich später leichter nachvollziehen, was auf deinem Konto passiert ist. Das ersetzt keine Absprache darüber, wie ihr Kosten aufteilt, hilft aber dabei, die eigenen Zahlungen nicht mit alltäglichen Einkäufen zu verwechseln. Ich würde mir angewöhnen, Belege oder den Zweck einer Zahlung zeitnah zu prüfen, statt am Monatsende aus dem Gedächtnis rekonstruieren zu wollen, wofür Geld ausgegeben wurde.
Für gemeinsame Planung ist die Trennung zwischen persönlichem Überblick und Haushaltsabstimmung entscheidend. Die App kann dir zeigen, was du selbst ausgegeben hast; sie macht daraus nicht automatisch eine vollständige gemeinsame Haushaltsbuchführung. Wenn ihr beide jede Ausgabe in einer einzigen Ansicht verwalten möchtet, ist eine dafür gedachte gemeinsame Lösung möglicherweise passender. Revolut eignet sich eher, wenn jede Person ihr eigenes Konto führt und ihr euch anschließend über die Aufteilung verständigt.
Einrichtung mit klaren Kontogrenzen
Bei Finanz-Apps würde ich vor dem ersten Geldtransfer nicht einfach durch die Einrichtung tippen. Nimm dir Zeit, die Kontodaten, Kartenansichten und Sicherheitseinstellungen in Ruhe anzusehen und zu verstehen, welches Konto zu welcher Person gehört. Gerade bei einem gemeinsam genutzten Smartphone oder Tablet sollte jeder Nutzer sein eigenes Geräteprofil und seinen eigenen Zugang verwenden, sofern das Gerät solche Profile unterstützt. Ich würde keine Zugangsdaten teilen und niemandem erlauben, eine Zahlung nur deshalb zu bestätigen, weil das Telefon gerade griffbereit ist.
Auch beim Wechsel zwischen Alltag, Reise und Sparen lohnt es sich, eine kleine Routine aufzubauen. Prüfe vor einer Überweisung Empfänger und Betrag, und kontrolliere nach einer Zahlung die angezeigte Transaktion. Bei Fremdwährungen würde ich vor dem Wechsel außerdem bewusst auf die gewählte Währung achten, statt anzunehmen, dass die App in jeder Situation automatisch die günstigste Option verwendet. Das kostet wenige Sekunden und hilft, vermeidbare Missverständnisse mit Mitbewohnern oder Familienmitgliedern zu verhindern.
Abstimmen, ohne die eigene Übersicht zu verlieren
Ich würde Revolut im Haushalt vor allem als persönliches Cockpit nutzen: Du kannst deinen eigenen Kontostand, deine Zahlungen und deine Budgets im Blick behalten und dann mit anderen klären, welcher Anteil einer gemeinsamen Ausgabe auf dich entfällt. Das ist hilfreicher, als mehrere Personen denselben Zugang verwenden zu lassen. Eine klare Nachricht wie „Ich habe den Einkauf bezahlt; dein Anteil ist …“ bleibt trotzdem nötig, denn eine Transaktionsübersicht allein erklärt nicht, wie ihr Kosten vereinbart habt.
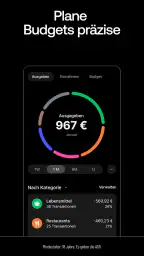
Die Budgetfunktion kann auch dabei helfen, eine gemeinsame Absprache praktisch umzusetzen. Wenn du dir selbst ein Limit für Restaurantbesuche oder Freizeit setzt, erkennst du eher, ob deine persönlichen Ausgaben noch zu deinem Plan passen. Das Limit ist aber kein Ersatz für ein Haushaltsbudget, das alle Beteiligten gemeinsam pflegen. Ich würde deshalb eine einfache Regel festlegen: Wer eine gemeinsame Ausgabe bezahlt, teilt Betrag und Zweck zeitnah mit, und jeder prüft seine eigene Buchung. So bleibt die App nützlich, ohne dass die Zuständigkeiten verschwimmen.
Weitere lesenswerte Artikel
Alle Artikel
 UNO!™
UNO!™ für zwischendurch: Warum aus einer Runde schnell mehr wird
Der digitale Kartenklassiker passt in jede freie Minute und verändert dabei leise, wie wir Streit, Glück und Gemeinschaft auf dem Handy erleben.
Artikel lesen: UNO!™ für zwischendurch: Warum aus einer Runde schnell mehr wird
 WhatsApp Messenger
WhatsApp wurde zur Alltagsinfrastruktur, weil alle schon dort sind
WhatsApp gewinnt nicht durch große Gesten, sondern weil es Verabredungen, Familienalltag und spontane Rückfragen an einem Ort zusammenführt – samt Bequemlichkeit und blinden Flecken.
Artikel lesen: WhatsApp wurde zur Alltagsinfrastruktur, weil alle schon dort sind


Alter, Vertrauen und passende Erwartungen
Die App ist mit einer Altersfreigabe ab null Jahren gekennzeichnet; das sollte man nicht mit einer Empfehlung verwechseln, ein Kind selbstständig ein Finanzkonto oder Anlagen bedienen zu lassen. Bei Geldangelegenheiten kommt es auf die konkrete Nutzung, die geltenden Bedingungen und die Begleitung durch Erwachsene an. Für ein gemeinsam genutztes Familiengerät würde ich besonders darauf achten, dass Kontoinhaber ihre Zugänge nicht offen liegen lassen und sensible Aktionen nicht unbeaufsichtigt möglich sind. Vertrauen ist hier keine technische Funktion, sondern eine klare Vereinbarung darüber, wer auf welchem Konto handelt.
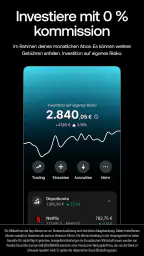
Auch bei Investitionen würde ich im Haushalt unterschiedliche Bedürfnisse nicht vermischen. Wer sich für Aktien oder Kryptowährungen interessiert, sollte sich zuerst mit den Risiken und der eigenen finanziellen Situation auseinandersetzen, statt eine Anlageentscheidung aus Neugier oder Gruppendruck zu treffen. Die Möglichkeit, etwas in einer App aufzurufen, macht es nicht automatisch für jedes Alter oder jede Person geeignet. Wenn du vor allem ein möglichst simples Konto für tägliche Zahlungen suchst und keine weiteren Finanzbereiche in derselben Oberfläche brauchst, kann eine klassische Banking-App übersichtlicher sein.
Revolut im Vergleich zum gewohnten Banking
Als digitale Finanz-App von Revolut Ltd verbindet Revolut tägliche Kontoverwaltung mit Sparen, Währungswechsel und Anlagefunktionen. Für mich liegt der Unterschied zu einer traditionellen Banking-App vor allem darin, dass diese Bereiche dicht nebeneinander in einer mobilen Oberfläche auftauchen. Das kann Wege sparen, verlangt aber auch etwas Aufmerksamkeit: Wer nur seinen Kontostand prüfen oder eine gewöhnliche Überweisung erledigen möchte, braucht nicht unbedingt all diese Möglichkeiten. Bei komplexeren Fragen oder wenn du persönliche Beratung bevorzugst, würde ich weiterhin die passende Bank oder einen qualifizierten Ansprechpartner einbeziehen, statt eine App als Ersatz für jede Finanzentscheidung zu behandeln.
Währungen und Reisen: nützlich, aber mit kurzem Prüfritual
Der Währungswechsel ist besonders interessant, wenn du regelmäßig ins Ausland fährst oder Zahlungen in mehr als einer Währung erhältst. Statt erst nach der Reise alle Ausgaben zusammenzusuchen, kannst du die dazugehörigen Bewegungen in deiner Kontohistorie prüfen. Ein sinnvoller Ablauf ist, vor einer Reise zu klären, welche Währung du für deine geplanten Zahlungen brauchst, und beim Wechsel die Anzeige genau zu lesen. Ich würde außerdem nicht jede Ausgabe unterwegs sofort als „günstiger“ einstufen, nur weil sie in der App erledigt wird: Entscheidend sind die jeweils angezeigten Bedingungen und der konkrete Vorgang.
Für gelegentliche Urlaubsreisen ist diese Funktion ein Komfortgewinn, aber kein zwingender Grund, sämtliche Bankbeziehungen zu verlagern. Wenn du selten fremde Währungen nutzt und mit deiner bisherigen Karte zufrieden bist, kann ein zusätzliches Konto mehr Verwaltung als Nutzen bedeuten. Häufig Reisende haben dagegen einen klareren Anwendungsfall: Sie können ihre alltäglichen und ausländischen Zahlungen an einem Ort prüfen und behalten leichter den Überblick, statt mehrere Belege und Kartenabrechnungen zusammenzusuchen.
Sparen und Anlagen nicht in einen Topf werfen
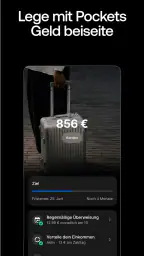
Virtuelle Sparziele sprechen mich an, weil sie eine Absicht sichtbar machen: etwa Geld für eine Reise oder eine größere Anschaffung zurückzulegen. Der praktische Kniff ist, ein Ziel möglichst konkret zu benennen und regelmäßig zu prüfen, ob die geplanten Einzahlungen noch zu den laufenden Ausgaben passen. Ein digitaler Topf kann die Motivation erhöhen, aber er ändert nichts daran, dass du ausreichend Geld für Rechnungen und unerwartete Kosten verfügbar halten solltest. Ich würde deshalb nicht jeden freien Betrag sofort einem Ziel zuordnen.
Die Anlageoptionen gehören für mich gedanklich in einen anderen Bereich als das Sparen für kurzfristige Ausgaben. Ein Sparziel für eine bald anstehende Rechnung sollte nicht mit Geld verwechselt werden, dessen Wert schwanken kann. Wer sich für Aktien oder Kryptowährungen interessiert, sollte sich vor einer Entscheidung mit möglichen Verlusten, dem eigenen Anlagehorizont und den geltenden Bedingungen vertraut machen. Wer hingegen nur einen sicheren, leicht verständlichen Überblick über das monatliche Haushaltsgeld sucht, kann diese Funktionen ignorieren und die App auf ihre Zahlungs- und Budgetaufgaben beschränken.
Was die Zahlen über die Verbreitung aussagen – und was nicht
Mit einer durchschnittlichen Bewertung von 4,8 aus rund vier Millionen Bewertungen und mehr als 50 Millionen Installationen ist die App sehr weit verbreitet. Diese Größenordnung kann ein Hinweis darauf sein, dass viele Menschen sie im Alltag nutzen; sie sagt aber nicht, ob die konkrete Kombination aus Funktionen zu deinem persönlichen Bedarf passt. Auch eine große Nutzerbasis ersetzt nicht den eigenen Blick auf Kontoübersicht, Bedienung und die Bedingungen, die bei einer bestimmten Funktion angezeigt werden. Die rund 47.000 Rezensionen zeigen zusätzlich, dass viele Nutzer öffentlich Rückmeldungen teilen, doch ich würde daraus keine Garantie ableiten, dass jede Erfahrung gleich ausfällt.
Die App ist kostenlos erhältlich und wird für Android ab Version 9 angeboten. Sie erschien am 1. Juni 2015; aktuell ist Version 10.127. Entwickelt wird sie von Revolut Ltd. Für mich sind diese Angaben vor allem eine praktische Orientierung, wenn du vor der Installation prüfen möchtest, ob dein Gerät grundsätzlich passt. Die Alterskennzeichnung lautet USK ab null Jahren, während die tatsächliche Nutzung von Finanz- und Anlagefunktionen selbstverständlich davon abhängt, wer das Konto führt und welche Bedingungen dafür gelten.
Wo die Bedienung im Alltag Reibung erzeugen kann
Eine Oberfläche mit Konten, Budgets, Währungen, Sparzielen und Anlagen kann mehr Entscheidungen auf engem Raum bündeln, als manche Nutzer möchten. Wenn du eine App nur für zwei wiederkehrende Zahlungen öffnest, können zusätzliche Bereiche eher ablenken als helfen. Ich würde deshalb nicht versuchen, jede Funktion sofort zu verwenden. Starte mit dem, was du wirklich brauchst – etwa Transaktionen zu kontrollieren oder ein Sparziel anzulegen – und lass andere Bereiche außen vor, bis du einen konkreten Grund dafür hast.
Auch Benachrichtigungen sind nur dann hilfreich, wenn du darauf reagieren kannst. Sie erleichtern es, eine Zahlung zeitnah zu bemerken, können aber bei vielen kleinen Bewegungen schnell zur Geräuschkulisse werden. Ich würde die Hinweise so nutzen, dass wichtige Kontobewegungen nicht untergehen, und mir angewöhnen, ungewöhnliche Buchungen direkt in der App zu prüfen. Ein eingefrorenes oder wieder aktiviertes Kartenprodukt kann Kontrolle vermitteln, doch für eine strittige Zahlung oder ein Kontoproblem solltest du den vorgesehenen Supportweg nutzen und die relevanten Informationen bereithalten. Die Möglichkeit, Hilfe in der App aufzurufen, ersetzt nicht automatisch eine sofortige Lösung.
Für wen die App passt – und wann eine Alternative besser ist
Ich sehe den größten Nutzen für Menschen, die gern mobil verwalten, regelmäßig Ausgaben kontrollieren und tatsächlich zwischen Währungen wechseln oder Sparziele verfolgen. Auch wer seine persönlichen Finanzen an einem Ort überblicken möchte, kann von der Kombination profitieren, solange die zusätzliche Auswahl nicht stört. Für Paare und Wohngemeinschaften ist sie vor allem dann interessant, wenn alle ihre eigenen Konten behalten und lediglich die Abstimmung gemeinsamer Kosten verbessern wollen.
Weniger passend ist sie für jemanden, der ein gemeinsames Passwort für den ganzen Haushalt sucht, detaillierte persönliche Beratung erwartet oder möglichst wenig Auswahl in seiner Banking-App möchte. Eine traditionelle Bank kann die bessere Anlaufstelle sein, wenn persönliche Betreuung, bestehende Bankabläufe oder ein klar begrenztes Konto wichtiger sind als eine breite mobile Funktionspalette. Für die gemeinsame Dokumentation von Haushaltsausgaben kann eine spezialisierte Budgetlösung praktischer sein, während Revolut die eigenen Transaktionen und das eigene Budget abbildet. Ich würde also nicht danach entscheiden, welche App am meisten kann, sondern welche Aufgaben du tatsächlich erledigen willst.
Mein Urteil für den Haushalt
Als Finanz-App bietet Revolut eine große Bandbreite, ohne dass du jeden Bereich nutzen musst. Gerade im Haushalt hilft mir der Gedanke, persönliche Konten, gemeinsame Vereinbarungen und mögliche Anlageentscheidungen sauber auseinanderzuhalten. Die App kann den eigenen Überblick erleichtern; sie kann aber weder festlegen, wer eine Rechnung bezahlt, noch für alle Beteiligten faire Regeln schaffen. Wenn du diese Grenzen akzeptierst und deine Zugänge nicht teilst, ist sie eine interessante Option für den mobilen Alltag.
Wenn du wie ich bist und deinen Finanzkram lieber digital als analog erledigst, dann könnte Revolut genau das Richtige für dich sein. Ich habe die App in den letzten Wochen ausprobiert und möchte dir hier meine Eindrücke schildern. Spoiler: Es ist mehr als nur eine Bank-App!
Multiwährungs-Konten und einfache Überweisungen
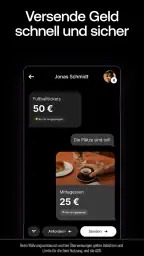
Ein Highlight ist definitiv die Möglichkeit, Konten in verschiedenen Währungen zu führen. Wenn du wie ich gerne reist, dann weißt du, wie nervig und teuer der Wechselkurs sein kann. Mit Revolut kannst du einfach zwischen verschiedenen Währungen wechseln, ohne hohe Gebühren zu zahlen. Außerdem sind Überweisungen in über 30 Länder ein Kinderspiel. Kein lästiges Warten mehr, bis das Geld endlich ankommt!
Sparen und Investieren leicht gemacht
Ein weiteres Feature, das ich großartig finde, ist der Sparmodus. Du kannst ganz einfach virtuelle Sparschweine anlegen, um für bestimmte Ziele zu sparen. Das Beste daran? Du siehst jederzeit, wie nah du deinem Ziel bist. Aber damit nicht genug, Revolut bietet dir auch die Möglichkeit, in Aktien und Kryptowährungen zu investieren. Alles direkt in der App und ziemlich intuitiv.
Sicherheit und Kontrolle
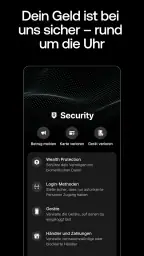
In der heutigen Zeit ist Sicherheit bei Finanz-Apps ein Muss. Revolut enttäuscht auch hier nicht. Du hast die volle Kontrolle über deine Karten, kannst sie bei Bedarf einfrieren und wieder aktivieren. Auch Benachrichtigungen zu jeder Transaktion sorgen dafür, dass du immer auf dem Laufenden bleibst. Und sollte mal etwas Unvorhergesehenes passieren, ist der Kundensupport nur einen Klick entfernt.
Ein täglicher Begleiter
Was mir persönlich besonders gut gefällt, ist die Möglichkeit, Budgets zu setzen und Ausgaben zu kategorisieren. So habe ich immer im Blick, wie viel ich für was ausgebe. Und seien wir ehrlich, manchmal braucht man einfach einen kleinen Anstoß, um nicht über die Stränge zu schlagen!
Also, falls du nach einer All-in-One-Lösung für deine Finanzen suchst, ist Revolut definitiv einen Blick wert. Die App vereint Banking, Sparen und Investitionen in einer benutzerfreundlichen Plattform. Probier sie aus, vielleicht wird sie auch dein neuer Lieblingsbegleiter im Alltag!
Zusammengefasst: Revolut hat mich mit seiner Vielseitigkeit, Benutzerfreundlichkeit und den tollen Features überzeugt. Es ist mehr als nur eine App, es ist ein Finanz-Tool, das dir das Leben erleichtert. Ich kann es nur empfehlen!
Highlights
- Vielseitige Finanzfunktionen integriert.
- Echtzeit-Benachrichtigungen für Ausgaben.
- Gebührenfreie Überweisungen weltweit.
- Benutzerfreundliche Oberfläche und Design.
- Unterstützt mehrere Währungen und Kryptowährungen.
Einschränkungen
- Begrenzter Kundenservice bei Problemen.
- Gebühren für bestimmte Premium-Funktionen.
- Nicht alle Funktionen weltweit verfügbar.
- Verifizierungsprozess kann zeitintensiv sein.
- Einige Benutzer berichten von technischen Fehlern.
Häufig gestellte Fragen
01Was ist Revolut und wie funktioniert es?
Revolut ist eine Finanz-App, die es Nutzern ermöglicht, Bankgeschäfte und Handel direkt von ihrem Smartphone aus zu tätigen. Sie bietet Funktionen wie internationale Überweisungen, Währungsumtausch zu günstigen Kursen und den Kauf von Kryptowährungen. Die App ist besonders nützlich für Reisende und Menschen, die oft mit verschiedenen Währungen arbeiten.
02Welche Gebühren fallen bei der Nutzung von Revolut an?
Revolut bietet verschiedene Kontomodelle, von denen einige gebührenfrei sind. Jedoch können bei bestimmten Transaktionen oder bei der Nutzung von Premium-Funktionen Gebühren anfallen. Dazu gehören Auslandsabhebungen über einem bestimmten Limit oder der Umtausch von Währungen außerhalb der Geschäftszeiten.
03Ist Revolut sicher zu benutzen?
Ja, Revolut ist sicher und verwendet fortschrittliche Sicherheitsmaßnahmen wie Zwei-Faktor-Authentifizierung und biometrische Identifikation. Die Gelder der Nutzer sind durch gesetzliche Bestimmungen geschützt, und die App bietet eine „Freeze“-Funktion für Karten, falls diese verloren gehen oder gestohlen werden.
04Kann ich mit Revolut Kryptowährungen handeln?
Ja, Revolut ermöglicht den Kauf, Verkauf und die Verwaltung von Kryptowährungen direkt in der App. Nutzer können aus mehreren wichtigen Kryptowährungen wählen und diese mit wenigen Klicks handeln. Es ist jedoch wichtig, die Volatilität des Kryptomarktes zu beachten, bevor man investiert.
05Welche Vorteile bietet das Premium-Konto von Revolut?
Das Premium-Konto von Revolut bietet zahlreiche Vorteile wie höhere Abhebungslimits, Zugang zu LoungeKey-Pass-Bereichen an Flughäfen, Reiseversicherungen und mehr. Nutzer erhalten auch exklusiven Zugang zu neuen Funktionen und können von besseren Wechselkursen profitieren. Für diese zusätzlichen Dienste fällt eine monatliche Gebühr an.
Revolut — Banking & Trading in anderen Sprachen
